Primes 2027 · données officielles de l'OFSP
Calculez votre prime d'assurance-maladie 2027 et économisez
Toutes les assurances de base de votre région de primes en comparaison, avec l'évolution des primes de chaque caisse depuis 2016. Vous demandez ensuite l'offre en une minute.
- +5.0 %hausse moyenne des primes 2027 selon l'OFSP
- 30.11.date limite de réception de la résiliation par la caisse
- 32 caissestoutes les régions de primes de Suisse
Les données de primes n'ont pas pu être chargées. Veuillez recharger la page.
Résultats 2027
Exemple de calcul pour 1003 Lausanne, année de naissance 1985, salarié. Modifiez les données ci-dessus pour voir vos primes.
- Standard: libre choix du médecin, vous consultez directement tout médecin ou spécialiste.
- Médecin de famille: toujours d’abord chez le cabinet de famille choisi (chez certaines caisses uniquement sur une liste). Il vous adresse aux spécialistes.
- HMO: vous êtes lié à un centre de santé précis. Traitements et transferts passent par ce centre.
- Telmed: avant chaque consultation, appel au centre de télémédecine ou évaluation via l’app de la caisse.
Votre caisse ne propose pas ce modèle dans votre région. Veuillez vérifier le modèle sur votre police.
Caisse moins chère trouvée?
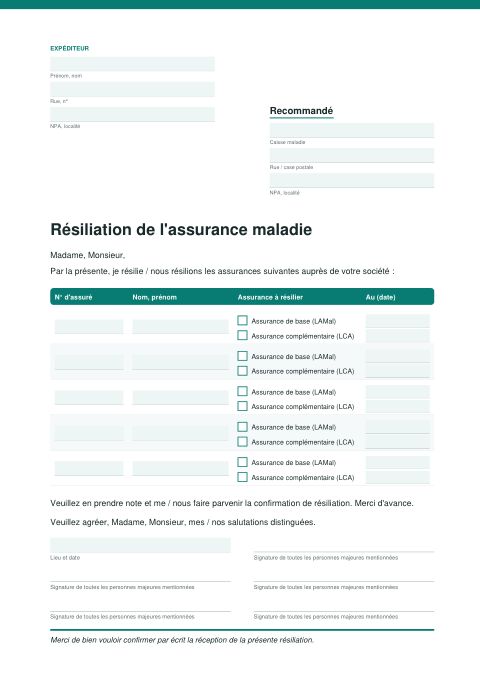
Téléchargez ici directement le formulaire de résiliation pour votre caisse actuelle (PDF). Pour l’assurance de base et complémentaire, jusqu’à 5 personnes, remplissable à l’ordinateur. La résiliation doit parvenir à la caisse au plus tard le 30 novembre.
Télécharger le formulaire de résiliation (PDF)Aucune lacune de couverture lors du changement : dans l’assurance de base, votre assurance actuelle ne prend fin que lorsque la nouvelle caisse a confirmé que vous êtes assuré sans interruption (art. 7, al. 5 LAMal). D’ici là, vous restez assuré auprès de l’ancienne caisse.
Évolution des primes
Valeurs annuelles sous forme de tableau
Source : OFSP, jeu de données « Primes d'assurance-maladie » sur opendata.swiss, état au 29.9.2026. Pour chaque caisse et chaque modèle, le tarif approuvé le plus avantageux, arrondi à 10 centimes. Les rabais pour enfants à partir du troisième enfant ne sont pas pris en compte. Seule l'offre de la caisse maladie fait foi.
Assurances complémentaires
Prestations des assurances complémentaires
L'assurance de base ne paie pas tout, loin de là. Découvrez combien les caisses versent pour les médecines complémentaires, le fitness, les massages, les lunettes, les voyages et les dents, et demandez votre offre personnalisée.
Offre et conseil
Demander une offre en trois étapes rapides
Nous obtenons l'offre ferme auprès de la caisse, la vérifions avec vous et vous aidons à changer. Gratuit et sans engagement pour vous.
- Votre sélection est déjà repriseNous reprenons directement du calculateur la caisse, le modèle, la franchise et le lieu de domicile.
- Un vrai contact plutôt qu'un centre d'appelsVous décidez si nous vous écrivons ou vous appelons, et quand.
- À temps avant le 30 novembreSur demande, vous recevez un modèle de résiliation pour votre caisse actuelle.
Conseil par des intermédiaires enregistrés auprès de la FINMA Nos conseillers remplissent les exigences de la loi révisée sur la surveillance des assurances (LSA) et sont inscrits au registre des intermédiaires d’assurance de la FINMA (F01044050, F01495797). Mentions légales
Vous préférez nous parler directement ? 043 200 02 92 ou info@neutrale-versicherungsberatung.com
- Demande
- Contact
- Confirmer
Questions et réponses
Résiliation, modèles, franchise
Jusqu'à quand puis-je résilier l'assurance de base ?
La résiliation doit parvenir à votre caisse maladie au plus tard le 30 novembre ; vous changez alors au 1er janvier. Envoyez-la en recommandé et suffisamment tôt. Votre assurance actuelle ne prend fin que lorsque la nouvelle caisse a confirmé que vous êtes assuré sans interruption. Avec la franchise ordinaire de CHF 300 dans le modèle standard, vous pouvez en plus changer pour fin juin, avec une résiliation d'ici fin mars.
Pour la résiliation, vous pouvez utiliser notre formulaire. Il est valable pour l'assurance de base (LAMal) et l'assurance complémentaire (LCA) et pour cinq personnes au maximum. Vous pouvez le remplir directement à l'ordinateur ou l'imprimer et le remplir à la main. Ensuite, signez-le et envoyez-le en recommandé.
- Téléchargez le formulaire et remplissez-le à l’ordinateur ou à la main.
- Signez : chaque personne majeure elle-même, les parents pour les enfants.
- Envoyez-le en recommandé, de sorte qu’il parvienne à votre caisse actuelle au plus tard le 30 novembre.
Télécharger le formulaire de résiliation (PDF)
Aucune lacune de couverture lors du changement : dans l’assurance de base, votre assurance actuelle ne prend fin que lorsque la nouvelle caisse a confirmé que vous êtes assuré sans interruption (art. 7, al. 5 LAMal). D’ici là, vous restez assuré auprès de l’ancienne caisse.
Vous souhaitez rester auprès de votre caisse et changer uniquement de modèle ou de franchise ? Pour cela, utilisez nos lettres types à la caisse maladie.
Votre conseil est-il indépendant et contrôlé ?
Oui. Nos conseillers sont inscrits en tant qu’intermédiaires d’assurance dans le registre public des intermédiaires de la FINMA (Alessio Sarubbi F01044050, Roman Krasniqi F01495797) et remplissent les exigences de la loi révisée sur la surveillance des assurances (LSA), notamment en matière de formation initiale et continue. Vous pouvez vérifier vous-même ces inscriptions dans le registre de la FINMA. Nous comparons les offres de différentes caisses maladie ; les primes du calculateur proviennent des données officielles de l’OFSP. Le conseil est gratuit et sans engagement pour vous.
Comment reconnaître un conseil sérieux : voir notre guide ; toutes les informations sur l’entreprise figurent dans les mentions légales.
Quand dois-je assurer mon bébé ?
Idéalement déjà avant la naissance, de préférence entre le 5e et le 7e mois de grossesse. Les caisses maladie acceptent alors votre enfant aussi dans les assurances complémentaires sans examen de santé. Vous ne payez les primes qu'à partir du mois de naissance. Pour l'assurance de base, vous disposez de trois mois après la naissance ; elle s'applique alors rétroactivement.
Les prestations sont-elles les mêmes auprès de toutes les caisses maladie ?
Oui. Les prestations de l'assurance de base sont fixées par la loi et identiques auprès de toutes les caisses. Les différences portent sur la prime, le modèle et le service. Toute caisse doit vous accepter dans l'assurance de base sans questions de santé.
Ai-je besoin de la couverture accidents ?
Les personnes employées au moins 8 heures par semaine chez le même employeur sont assurées contre les accidents par leur employeur et peuvent exclure la couverture accidents auprès de la caisse maladie. Pour les enfants, les indépendants, les personnes sans activité lucrative et les retraités, elle reste incluse. Ce qui change encore à la retraite est expliqué dans le guide Retraite.
Que signifient Médecin de famille, HMO et Telmed ?
Dans ces modèles, vous vous adressez d'abord à votre médecin de famille ou à un centre de santé HMO, ou vous appelez un service de conseil télémédical. En contrepartie, la prime est généralement plus basse que dans le modèle standard avec libre choix du médecin. Les urgences sont toujours exceptées. Avant de changer, vérifiez si votre médecin de famille figure sur la liste de la caisse ou s'il existe un centre HMO de la caisse près de chez vous, et quelles règles s'appliquent, par exemple si vous devez appeler avant chaque consultation ou utiliser une application. Si vous ne respectez pas les règles, vous risquez une réduction des prestations.
Quelle franchise choisir ?
Avec la franchise la plus élevée de CHF 2'500, vous payez la prime la plus basse, mais assumez vous-même davantage de frais. S'y ajoute une quote-part de 10 % des frais, au maximum CHF 700 par an (enfants CHF 350). Une franchise élevée en vaut-elle la peine ? Cela dépend des frais que vous prévoyez. Chez les adultes, le seuil se situe autour de CHF 2'000 de frais de médecin, d’hôpital et de médicaments par an : en dessous, la franchise de CHF 2'500 est généralement plus avantageuse, au-dessus, celle de CHF 300. La raison : pour la franchise de CHF 2'500, la caisse peut réduire la prime de CHF 1'540 par an au maximum (70 % du risque supplémentaire de CHF 2'200). Si votre caisse accorde un rabais plus faible, le seuil est plus bas. Le calculateur de franchise refait le calcul avec vos propres chiffres, et nous aussi volontiers lors du conseil.
Je m'installe en Suisse ou je suis frontalier. Qu'est-ce qui s'applique ?
Toute personne qui s'installe en Suisse doit s'assurer dans l'assurance de base dans les trois mois suivant sa prise de domicile ; l'assurance s'applique alors rétroactivement dès l'arrivée. Les frontalières et frontaliers d'Allemagne, de France, d'Italie et d'Autriche peuvent choisir, dans les trois mois suivant le début de leur activité, de s'assurer en Suisse ou dans leur pays de résidence.
Ai-je besoin d'une assurance complémentaire d'hospitalisation ?
Non, elle est facultative. L'assurance de base paie la division commune d'un hôpital répertorié, mais hors du canton de domicile au maximum au tarif du canton de domicile. Avec une assurance complémentaire d'hospitalisation, vous choisissez librement l'hôpital dans toute la Suisse et, avec la demi-privée ou la privée, aussi la chambre et le médecin.
D'où proviennent les primes ?
Des primes approuvées par l'Office fédéral de la santé publique (OFSP), publiées dans le jeu de données « Primes d'assurance-maladie » sur opendata.swiss (état au 29.9.2026). Pour chaque caisse et chaque modèle, le tarif le plus avantageux est affiché, arrondi à 10 centimes. Seule l'offre de la caisse maladie fait foi.