Calcolare il premio della cassa malati 2027 e risparmiare
Tutte le assicurazioni di base della sua regione di premio a confronto, con l’andamento dei premi di ogni cassa dal 2016. Poi richiede l’offerta in un minuto.
Esperienza dal 1978: confrontiamo tutte le 32 casse e, su richiesta, inoltriamo la sua domanda anche a casse presso le quali non guadagniamo nulla.
+5.0 %aumento medio dei premi 2027 secondo l’UFSP
30.11.entro questa data la disdetta deve pervenire alla cassa
Calcolo d’esempio per 6900 Lugano, anno di nascita 1985, impiegato. Modifichi i dati qui sopra per vedere i suoi premi.
ModelloCosa significano i modelli?
Standard: libera scelta del medico, si rivolge direttamente a qualsiasi medico o specialista.
Medico di famiglia: sempre prima dallo studio di famiglia scelto (in alcune casse solo da un elenco). È lui a indirizzarla agli specialisti.
HMO: è vincolato a un determinato centro sanitario. Cure e invii passano da questo centro.
Telmed: prima di ogni visita medica, chiamata al centro di telemedicina o verifica tramite l’app della cassa.
Sono escluse le emergenze, di solito anche ginecologo e oculista. Chi non rispetta le regole rischia riduzioni delle prestazioni o il ritorno al modello standard, più caro.
La sua cassa non offre questo modello nella sua regione. Verifichi il modello sulla sua polizza.
Cassa e modelloAndamento dal 2016 · rispetto al 2026Premio al meseRisparmio
Trovata una cassa più conveniente?
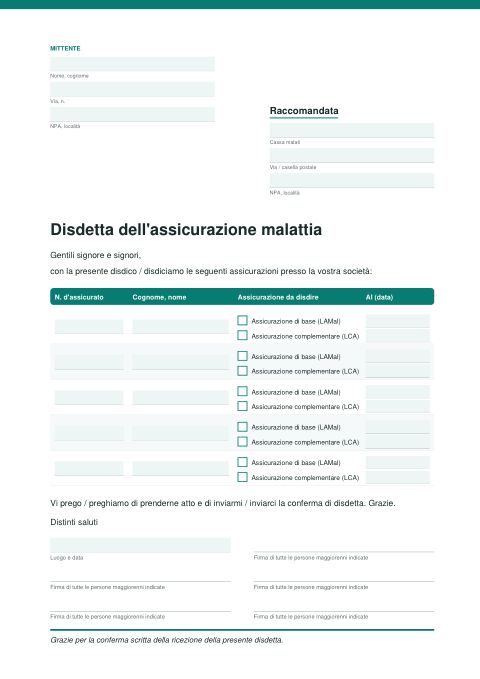
Scarichi qui direttamente il modulo di disdetta per la sua cassa attuale (PDF). Per l’assicurazione di base e complementare, fino a 5 persone, compilabile al computer. La disdetta deve pervenire alla cassa entro il 30 novembre.
Ancora più semplice online: scelga la Sua cassa attuale dall’elenco, l’indirizzo per la disdetta viene inserito automaticamente nel PDF (tutte le 32 casse). Aggiunga le persone e la data di disdetta, indichiamo il termine per l’invio alla Posta. Riceve un PDF pronto da firmare, nulla viene trasmesso.
Nessuna lacuna di copertura al cambio: nell’assicurazione di base la sua assicurazione attuale termina solo quando la nuova cassa ha confermato che lei è assicurato senza interruzione (art. 7 cpv. 5 LAMal). Fino ad allora resta assicurato presso la vecchia cassa.
Andamento dei premi
Valori annuali in tabella
Fonte: UFSP, set di dati «Premi dell’assicurazione malattie» su opendata.swiss, stato al 29.9.2026. Per ogni cassa e modello la tariffa approvata più conveniente, arrotondata a 10 centesimi. Gli sconti per i figli dal terzo figlio non sono considerati. Vincolante è l’offerta della cassa malati.
La sua situazione
Cosa la aspetta?
Per queste situazioni di vita valgono regole particolari. Qui trova l’essenziale.
L’assicurazione di base non paga molte cose. Scopra quali casse contribuiscono e quanto a medicina complementare, fitness, massaggi, occhiali, viaggi e denti, e richieda la sua offerta personale.
Assicurazioni complementari ambulatoriali di alcune casse malati a confronto
Scelga ciò che le importa e veda quali prodotti delle casse malati contengono queste prestazioni. Si possono confrontare fino a tre prodotti affiancati.
Assicurazione prenatale
Assicurare il bebè già prima della nascita
Chi annuncia il proprio figlio prima della nascita ottiene le assicurazioni complementari senza esame dello stato di salute. Se il bebè nasce con una malattia o una malformazione, è comunque protetto senza restrizioni fin dal primo secondo.
Nessuna domanda sulla salute per le assicurazioni complementari dentarie, ospedaliere e ambulatoriali
Richiediamo l’offerta vincolante alla cassa, la verifichiamo con lei e la aiutiamo nel cambiamento. Per lei gratuito e senza impegno.
La sua scelta è già inseritaCassa, modello, franchigia e luogo di domicilio li riprendiamo direttamente dal calcolatore.
Di persona invece del call centerDecide lei se le scriviamo un’e-mail o la chiamiamo, e quando.
In tempo prima del 30 novembreSu richiesta riceve un modello di disdetta per la sua cassa attuale.
Consulenza da intermediari registrati presso la FINMA I nostri consulenti adempiono i requisiti della legge riveduta sulla sorveglianza degli assicuratori (LSA) e sono iscritti nel registro degli intermediari assicurativi della FINMA (F01471874, F01495797). Note legali
Consulenza neutrale, con esperienza dal 1978 Kurt Stahl consiglia assicurati in Svizzera dal 1978 secondo un principio semplice: il cliente è re. La soluzione adatta a lei viene prima del nostro compenso. Oggi trasmette le sue conoscenze ai nostri consulenti come procacciatore d’affari. Nel calcolatore vede tutte le 32 casse malati dei dati ufficiali dell’UFSP, non solo i nostri partner contrattuali. Se la cassa più adatta a lei non ha un contratto con noi, le inoltriamo gratuitamente la sua richiesta, anche se non guadagniamo nulla. Anche nei test in incognito di organizzazioni per la protezione dei consumatori questo modo di lavorare non ha dato luogo a contestazioni.
I Suoi interlocutori
Kurt StahlProcacciatore d’affari
Alessio SarubbiConsulente · Registro FINMA F01471874
Roman KrasniqiConsulente · Registro FINMA F01495797
Circa 32 gruppi assicurativi e casse indipendenti offrono l’assicurazione di base. I cinque più grandi assicurano insieme più della metà della popolazione; molte piccole casse operano solo a livello regionale. Le prestazioni dell’assicurazione di base sono uguali ovunque, ciò che conta è il premio.
Casse malati svizzere per numero di assicurati
Rango
Gruppo / cassa
Casse affiliate (marchi)
Assicurati (ca.)
Sede
1
Helsana Gruppo
Helsana, Progrès
1'598'000
Dübendorf (ZH)
2
CSS Gruppo
CSS, Sanagate (integrata)
1'562'000
Lucerna (LU)
3
Groupe Mutuel
Avenir, Easy Sana, Mutuel, Philos, SUPRA, AMB
949'500
Martigny (VS)
4
SWICA
SWICA
860'000
Winterthur (ZH)
5
CONCORDIA
CONCORDIA
730'000
Lucerna (LU)
6
Assura
Assura-Basis SA
722'000
Pully (VD)
7
Visana Gruppo
Visana, sana24, vivacare
700'000
Berna (BE)
8
Sanitas Gruppo
Sanitas, Compact
650'000
Zurigo (ZH)
9
KPT
KPT / CPT
490'000
Berna (BE)
10
Sympany
Vivao Sympany, Moove Sympany
210'000
Basilea (BS)
11
ÖKK
ÖKK
185'000
Landquart (GR)
12
Atupri
Atupri
175'000
Berna (BE)
13
EGK
EGK Grundversicherungen
85'000
Laufen (BL)
14
Agrisano
Agrisano
80'000
Brugg (AG)
15
Aquilana
Aquilana
65'000
Baden (AG)
16
KK Hinterland
Krankenkasse Lucernaer Hinterland
25'000
Zell (LU)
17
Provita
Provita (partner di SWICA)
25'000
Winterthur (ZH)
18
KK Steffisburg
Krankenkasse Steffisburg
20'000
Steffisburg (BE)
19
rhenusana
rhenusana
15'000
Heerbrugg (SG)
20
Glarner
Glarner Krankenversicherung
12'000
Schwanden (GL)
21
SLKK
SLKK
11'000
Zurigo (ZH)
22
sodalis
sodalis gesundheitsversicherung
9'500
Visp (VS)
23
KK Einsiedeln
Einsiedler Krankenkasse
9'000
Einsiedeln (SZ)
24
Sanavals
Sanavals Gesundheit Kasse
5'000
Vals (GR)
25
Birchmeier
Birchmeier Krankenpflegeversicherung
4'500
Künten (AG)
26
vita surselva
Krankenkasse vita surselva
4'000
Ilanz (GR)
27
Cassa da malsauns
Lumneziana
3'000
Vella (GR)
28
KK Wädenswil
Krankenkasse Wädenswil
3'000
Wädenswil (ZH)
29
KK Turbenthal
Krankenkasse Turbenthal
2'500
Turbenthal (ZH)
30
KluG
KluG Krankenversicherung
2'000
Zug (ZG)
31
Kolping
Kolping Krankenkasse (Grundversicherung)
1'500
Dübendorf (ZH)
32
Galenos
Galenos Krankenversicherung
1'000
Zurigo (ZH)
Totale (ca.)
9'214'500
Numero di assicurati arrotondato, secondo informazioni pubblicamente accessibili (stato 2026), senza garanzia. Le cifre possono variare a seconda della fonte e della data di riferimento. Alcune casse non offrono l’assicurazione di base in tutti i cantoni; il calcolatore mostra quelle disponibili da Lei. Gli assicuratori che offrono solo indennità giornaliere non sono elencati.
Più del premio: servizio e solidità finanziaria
★Servizio e soddisfazione dei clienti
Le prestazioni dell’assicurazione di base sono uguali per legge, il servizio no. Nella vita di tutti i giorni conta come la cassa La tratta.
A cosa prestare attenzione?
Rimborso: quanto velocemente torna il denaro delle fatture inviate?
Raggiungibilità: telefono, chat, app e portale clienti, tempi di attesa
Disponibilità: quanto è generosa la cassa nei casi limite delle assicurazioni complementari?
Chiarezza: conteggi e informazioni comprensibili
Servizi di confronto e riviste dei consumatori pubblicano ogni anno sondaggi in merito. I voti si basano sulle valutazioni degli assicurati e possono cambiare di anno in anno.
Dall’entrata in vigore della legge sull’assicurazione malattie (LAMal) nel 1996, il numero di assicuratori di base autorizzati in Svizzera è sceso da 145 a 32 casse (stato 2027) a seguito di acquisizioni, fusioni e consolidamenti interni ai gruppi. Il calo di oltre 110 assicuratori è avvenuto nell’arco di tre decenni in tre grandi ondate: prima casse regionali e aziendali si sono unite in gruppi nazionali, poi i grandi gruppi hanno semplificato le proprie strutture con più marchi.
1. Nascita e semplificazione dei grandi gruppi
Molti marchi noti degli anni Novanta non sono scomparsi per fallimento: sono stati prima integrati in grandi holding e poi fusi giuridicamente.
Nato nel 1996 da Helvetia e Artisana. Per anni ha gestito propri assicuratori di base (Progrès, Avanex, Sansan), fusi gradualmente nella cassa principale Helsana tra il 2017 e il 2022.
Gruppo CSS
Intras, Arcosana, Sanagate, Auxilia
Acquisizione della romanda Intras (2007). Creazione di filiali a basso costo (Sanagate, Arcosana), poi reintegrate nella CSS.
È cresciuto con decine di acquisizioni in Romandia (tra cui Supra-1846). Ha semplificato continuamente la sua struttura, da ultimo nel 2025 (Supra, Easy Sana) e al 1° gennaio 2027 (AMB, CMVEO), fino a tre soli assicuratori di base.
Gruppo Visana
KKB, Grütli, sana24, vivacare, Galenos
Nato nel 1996 da KKB e Grütli. In seguito ha integrato casse regionali e le proprie filiali sana24 e vivacare.
Gruppo Sanitas
KFW (Krankenkasse Winterthur), Compact, Wincare
Ha acquisito Wincare dalla Winterthur Assicurazioni. Ha integrato le filiali Compact e Wincare in Sanitas Grundversicherungen.
SWICA
Provita, Ospita, Zürich-Krankenkasse
Nata nel 1992 da quattro casse (tra cui l’Ostschweizerische e la Winterthurer), ha poi acquisito la Provita (Winterthur).
Nata nel 2008 dalla ÖKK Basel. Nel 2024 ha rilevato gli assicurati della cassa Kolping.
2. Acquisizioni e trasferimenti di effettivi importanti
Oltre alle semplificazioni nei gruppi ci sono state numerose acquisizioni singole da parte di altri assicuratori di medie dimensioni o a causa di difficoltà finanziarie:
Assura. Ha rilevato le casse romande Fédération Vaudoise e parti di Avanex, nonché la vallesana Sanavals (trasferimento di effettivi).
Concordia. Ha integrato diverse casse locali, tra cui la Krankenkasse Kloten e la Krankenkasse Turbenthal.
KPT. Ha rilevato tra l’altro la Publisana (ex cassa del personale federale).
ÖKK (Landquart). Nata dall’unione di casse grigionesi, ha rilevato diverse casse regionali della Svizzera orientale.
Atupri. Nata nel 2002 dall’ex cassa malati delle FFS (cassa del personale delle Ferrovie federali), ha poi avviato un partenariato strategico con Visana.
KLuG Krankenversicherung (Zugo). È stata sciolta dopo un aumento dei premi in corso d’anno ordinato dall’autorità e problemi di solvibilità; gli assicurati sono stati trasferiti.
Krankenkasse Institut Ingenbohl. La storica cassa del convento ha restituito l’autorizzazione all’inizio del 2024.
3. Che fine hanno fatto le vecchie casse aziendali e regionali
Trent’anni fa il mercato era caratterizzato da due tipi di casse che oggi sono quasi del tutto scomparsi:
Casse malati aziendali. Casse come quelle di Swissair (Aerosana), Sulzer, Bührle, Georg Fischer, Ciba-Geigy, Migros o PTT/Posta hanno perso con la LAMal l’accesso esclusivo al personale. Sono state quasi tutte vendute a grandi gruppi (soprattutto Helsana, SWICA, Sanitas e Visana).
Casse locali e di paese. Delle centinaia di casse comunali (in particolare nei Cantoni Zurigo, Berna, Grigioni e Vallese), la maggior parte si è fusa per motivi di costi e solvibilità con casse regionali di raccolta come Sodalis (Vallese), Sumiswalder (Berna) o SLKK (Zurigo).
Sintesi basata su informazioni accessibili al pubblico, senza garanzia. In caso di fusione le prestazioni dell’assicurazione di base restano le stesse e Lei può cambiare cassa per la fine dell’anno come di consueto.
Entro quando posso disdire l’assicurazione di base?
La disdetta deve pervenire alla sua cassa malati al più tardi il 30 novembre; il cambiamento avviene allora al 1° gennaio. La invii per raccomandata e per tempo. La sua assicurazione attuale termina solo quando la nuova cassa ha confermato che lei è assicurata/o senza interruzioni. Con la franchigia ordinaria di CHF 300 nel modello standard può inoltre cambiare a fine giugno, con disdetta entro fine marzo.
Per la disdetta può usare il nostro modulo. Vale per l’assicurazione di base (LAMal) e complementare (LCA) e per un massimo di cinque persone. Può compilarlo direttamente al computer oppure stamparlo e compilarlo a mano. Poi lo firmi e lo invii per raccomandata.
Ecco come fare in 3 passi
Scarichi il modulo e lo compili al computer o a mano.
Firmi: ogni persona maggiorenne di persona, per i figli i genitori.
Lo invii per raccomandata in modo che arrivi alla sua cassa attuale al più tardi il 30 novembre.
Ancora più semplice online: scelga la Sua cassa attuale dall’elenco, l’indirizzo per la disdetta viene inserito automaticamente nel PDF (tutte le 32 casse). Aggiunga le persone e la data di disdetta, indichiamo il termine per l’invio alla Posta. Riceve un PDF pronto da firmare, nulla viene trasmesso.
Nessuna lacuna di copertura al cambio: nell’assicurazione di base la sua assicurazione attuale termina solo quando la nuova cassa ha confermato che lei è assicurato senza interruzione (art. 7 cpv. 5 LAMal). Fino ad allora resta assicurato presso la vecchia cassa.
Vuole restare presso la sua cassa e cambiare solo il modello o la franchigia? Per questo ci sono le nostre lettere modello alla cassa malati.
La vostra consulenza è indipendente e verificata?
Sì. I nostri consulenti sono iscritti come intermediari assicurativi nel registro pubblico degli intermediari della FINMA (Alessio Sarubbi F01471874, Roman Krasniqi F01495797) e soddisfano i requisiti della legge riveduta sulla sorveglianza degli assicuratori (LSA), tra l’altro in materia di formazione e perfezionamento. Può verificare lei stesso le iscrizioni nel registro della FINMA. Confrontiamo le offerte di diverse casse malati; i premi del calcolatore provengono dai dati ufficiali dell’UFSP. La consulenza è gratuita e senza impegno per lei.
Il nostro principio da quando Kurt Stahl ha iniziato la consulenza nel 1978: consigliamo senza preconcetti. Se per la sua situazione la cassa malati più adatta non ha un contratto di intermediazione con noi, inoltriamo comunque la sua richiesta d’offerta direttamente a questa cassa, senza compenso per noi. Anche nei test in incognito di organizzazioni per la protezione dei consumatori non ci sono state contestazioni.
Come riconoscere una consulenza seria lo spiega la nostra guida; tutte le informazioni sull’azienda si trovano nelle note legali.
Quando devo assicurare il mio bebè?
Idealmente già prima della nascita, tra il 5° e il 7° mese di gravidanza. In questo caso le casse malati accettano suo figlio anche nelle assicurazioni complementari senza esame dello stato di salute. I premi li paga solo a partire dal mese di nascita. Per l’assicurazione di base ha tre mesi di tempo dopo la nascita; vale poi retroattivamente.
Le prestazioni sono uguali presso tutte le casse malati?
Sì. Le prestazioni dell’assicurazione di base sono stabilite dalla legge e identiche presso tutte le casse. Le differenze riguardano premio, modello e servizio. Ogni cassa deve accettarla nell’assicurazione di base senza domande sulla salute.
Mi serve la copertura infortuni?
Chi lavora almeno 8 ore alla settimana presso lo stesso datore di lavoro è assicurato contro gli infortuni tramite il datore di lavoro e può escludere la copertura infortuni nella cassa malati. Per bambini, indipendenti, persone senza attività lucrativa e pensionati resta inclusa. Che cosa cambia inoltre con il pensionamento lo trova nella guida al pensionamento.
Che cosa significano medico di famiglia, HMO e Telmed?
Con questi modelli si rivolge prima alla sua o al suo medico di famiglia, a un centro sanitario HMO o chiama una consulenza telemedica. In cambio il premio è di solito più basso rispetto al modello standard con libera scelta del medico. Le urgenze sono sempre escluse. Prima del cambio verifichi se la sua o il suo medico di famiglia figura nell’elenco della cassa o se nelle sue vicinanze c’è un centro HMO della cassa, e quali regole valgono, per esempio se prima di ogni visita medica deve telefonare o usare un’app. Chi non rispetta le regole rischia riduzioni delle prestazioni.
Quale franchigia è quella giusta?
Con la franchigia più alta di CHF 2’500 paga il premio più basso, ma si fa carico di una parte maggiore dei costi. A ciò si aggiunge un’aliquota percentuale del 10 % dei costi, al massimo CHF 700 all’anno (bambini CHF 350). Se la franchigia alta conviene dipende dai costi che prevede. Per gli adulti il limite si situa attorno a CHF 2’000 di costi per medico, ospedale e medicamenti all’anno: al di sotto conviene di solito la franchigia di CHF 2’500, al di sopra quella di CHF 300. Il motivo: per la franchigia di CHF 2’500 la cassa può ridurre il premio al massimo di CHF 1’540 all’anno (70 % del rischio supplementare di CHF 2’200). Se la sua cassa concede uno sconto minore, il limite è più basso. Con le sue cifre lo calcola il calcolatore della franchigia, e volentieri anche noi durante la consulenza.
Mi trasferisco in Svizzera o sono frontaliere. Che cosa vale?
Chi si trasferisce in Svizzera deve assicurarsi nell’assicurazione di base entro tre mesi dalla presa di domicilio; l’assicurazione vale allora retroattivamente dalla data d’arrivo. Le frontaliere e i frontalieri di Germania, Francia, Italia e Austria possono scegliere entro tre mesi dall’inizio dell’attività lavorativa se assicurarsi in Svizzera o nel Paese di residenza.
Mi serve un’assicurazione complementare ospedaliera?
No, è facoltativa. L’assicurazione di base paga il reparto comune di un ospedale figurante nell’elenco, fuori dal cantone di domicilio però al massimo alla tariffa del cantone di domicilio. Con un’assicurazione complementare ospedaliera sceglie liberamente l’ospedale in tutta la Svizzera, con il semiprivato o il privato anche la camera e la o il medico.
Dai premi approvati dall’Ufficio federale della sanità pubblica (UFSP), pubblicati nel set di dati «Premi dell’assicurazione malattie» su opendata.swiss (stato al 29.9.2026). Per ogni cassa e modello è indicata la tariffa più conveniente, arrotondata a 10 centesimi. Vincolante è l’offerta della cassa malati.