Alle Grundversicherungen Ihrer Prämienregion im Vergleich, mit dem Prämienverlauf jeder Kasse seit 2016. Die Offerte fordern Sie danach in einer Minute an.
Erfahrung seit 1978: Wir vergleichen alle 32 Kassen und leiten Ihre Anfrage auf Wunsch auch an Kassen weiter, bei denen wir nichts verdienen.
+5.0 %mittlerer Prämienanstieg 2027 laut BAG
30.11.bis dann muss die Kündigung bei der Kasse sein
Beispielrechnung für 8001 Zürich, Jahrgang 1985, angestellt. Ändern Sie oben die Angaben, um Ihre Prämien zu sehen.
ModellWas bedeuten die Modelle?
Standard: freie Arztwahl, Sie gehen direkt zu jeder Ärztin und jedem Facharzt.
Hausarzt: zuerst immer zur gewählten Hausarztpraxis (bei manchen Kassen nur aus einer Liste). Sie überweist an Fachärzte.
HMO: Sie sind an ein bestimmtes Gesundheitszentrum gebunden. Behandlungen und Überweisungen laufen über dieses Zentrum.
Telmed: vor jedem Arztbesuch zuerst Anruf beim telemedizinischen Zentrum oder Abklärung per App der Kasse.
Ausgenommen sind Notfälle, meist auch Frauen- und Augenarzt. Wer die Regeln nicht einhält, riskiert Leistungskürzungen oder die Rückstufung ins teurere Standardmodell.
Dieses Modell bietet Ihre Kasse in Ihrer Region nicht an. Bitte prüfen Sie das Modell auf Ihrer Police.
Kasse und ModellVerlauf seit 2016 · zu 2026Prämie pro MonatErsparnis
Günstigere Kasse gefunden?
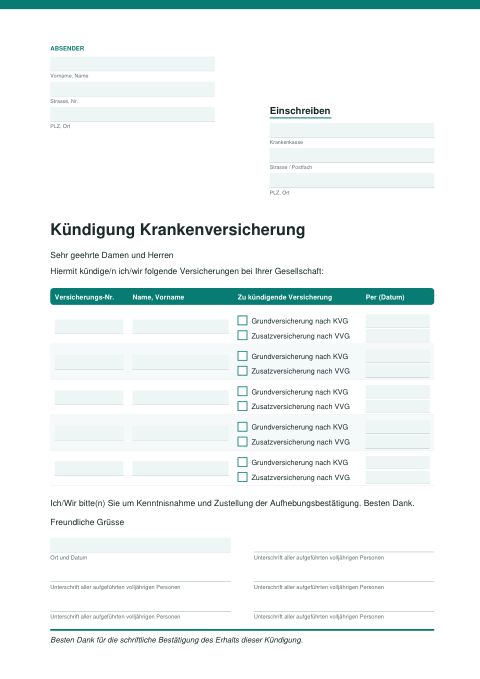
Hier direkt das Kündigungsformular für Ihre bisherige Kasse sichern (PDF). Für Grund- und Zusatzversicherung, bis 5 Personen, am Computer ausfüllbar. Die Kündigung muss bis spätestens 30. November bei der Kasse eintreffen.
Online noch einfacher: Bisherige Kasse aus der Liste wählen, die Kündigungsadresse wird automatisch ins PDF eingesetzt (alle 32 Kassen). Dazu Personen, Kündigungstermin und die Frist für Ihre Aufgabe bei der Post. Sie erhalten ein fertiges PDF zum Unterschreiben, nichts wird übermittelt.
Keine Deckungslücke beim Wechsel: In der Grundversicherung endet Ihre bisherige Versicherung erst, wenn die neue Kasse bestätigt hat, dass Sie lückenlos versichert sind (Art. 7 Abs. 5 KVG). Bis dahin bleiben Sie bei der alten Kasse versichert.
Prämienverlauf
Jahreswerte als Tabelle
Quelle: BAG, Datensatz «Krankenversicherungsprämien» auf opendata.swiss, Stand 29.9.2026. Je Kasse und Modell der günstigste genehmigte Tarif, auf 10 Rappen gerundet. Kinderrabatte ab dem dritten Kind sind nicht berücksichtigt. Verbindlich ist die Offerte der Krankenkasse.
Ihre Situation
Was steht bei Ihnen an?
Für diese Lebenslagen gelten besondere Regeln. Hier finden Sie, was Sie wissen müssen.
Die Grundversicherung zahlt vieles nicht. Sehen Sie, welche Kassen wie viel an Komplementärmedizin, Fitness, Massagen, Brillen, Reisen und Zähne beitragen, und fordern Sie Ihr persönliches Angebot an.
Ambulante Zusatzversicherungen einiger Krankenkassen im Vergleich
Wählen Sie, was Ihnen wichtig ist, und sehen Sie, welche Produkte der Krankenkassen diese Leistungen enthalten. Bis zu drei Produkte lassen sich nebeneinander vergleichen.
Vorgeburtsversicherung
Baby schon vor der Geburt versichern
Wer sein Kind vor der Geburt anmeldet, erhält die Zusatzversicherungen ohne Gesundheitsprüfung. Kommt das Baby mit einem Leiden oder einer Fehlstellung zur Welt, ist es trotzdem ab der ersten Sekunde uneingeschränkt geschützt.
Keine Gesundheitsfragen für Zahn-, Spital- und ambulante Zusatzversicherungen
Idealer Zeitpunkt: 5. bis 7. Schwangerschaftsmonat
Wir holen die verbindliche Offerte bei der Kasse ein, prüfen sie mit Ihnen und helfen beim Wechsel. Für Sie kostenlos und unverbindlich.
Ihre Auswahl ist schon drinKasse, Modell, Franchise und Wohnort übernehmen wir direkt aus dem Rechner.
Persönlich statt CallcenterSie bestimmen, ob wir mailen oder anrufen, und wann.
Rechtzeitig vor dem 30. NovemberAuf Wunsch erhalten Sie eine Kündigungsvorlage für Ihre heutige Kasse.
Beratung durch FINMA-registrierte Vermittler Unsere Berater erfüllen die Anforderungen des revidierten Versicherungsaufsichtsgesetzes (VAG) und sind im Vermittlerregister der FINMA eingetragen (F01471874, F01495797). Impressum
Neutral beraten, mit Erfahrung seit 1978 Kurt Stahl berät Versicherte in der Schweiz seit 1978 nach einem einfachen Grundsatz: Der Kunde ist König. Die passende Lösung für Sie kommt vor unserer Vergütung. Sein Wissen gibt er heute als Empfehlungsgeber an unsere Berater weiter. Im Rechner sehen Sie alle 32 Krankenkassen aus den offiziellen BAG-Daten, nicht nur unsere Vertragspartner. Passt eine Kasse am besten, mit der wir keinen Vertrag haben, leiten wir Ihre Anfrage kostenlos direkt an diese Kasse weiter, auch wenn wir daran nichts verdienen. Auch bei verdeckten Tests von Konsumentenschützern gab es an dieser Arbeitsweise keine Beanstandung.
Rund 32 Versicherungsgruppen und eigenständige Kassen bieten die Grundversicherung an. Die grössten fünf versichern zusammen mehr als die Hälfte der Bevölkerung, viele kleine Kassen sind nur regional tätig. Die Leistungen der Grundversicherung sind bei allen gleich, entscheidend ist die Prämie.
Krankenkassen der Schweiz nach Anzahl Versicherten
Rang
Gruppe / Kasse
Zugehörige Kassen (Marken)
Versicherte (ca.)
Hauptsitz
1
Helsana Gruppe
Helsana, Progrès
1'598'000
Dübendorf (ZH)
2
CSS Gruppe
CSS, Sanagate (integriert)
1'562'000
Luzern (LU)
3
Groupe Mutuel
Avenir, Easy Sana, Mutuel, Philos, SUPRA, AMB
949'500
Martigny (VS)
4
SWICA
SWICA
860'000
Winterthur (ZH)
5
CONCORDIA
CONCORDIA
730'000
Luzern (LU)
6
Assura
Assura-Basis SA
722'000
Pully (VD)
7
Visana Gruppe
Visana, sana24, vivacare
700'000
Bern (BE)
8
Sanitas Gruppe
Sanitas, Compact
650'000
Zürich (ZH)
9
KPT
KPT / CPT
490'000
Bern (BE)
10
Sympany
Vivao Sympany, Moove Sympany
210'000
Basel (BS)
11
ÖKK
ÖKK
185'000
Landquart (GR)
12
Atupri
Atupri
175'000
Bern (BE)
13
EGK
EGK Grundversicherungen
85'000
Laufen (BL)
14
Agrisano
Agrisano
80'000
Brugg (AG)
15
Aquilana
Aquilana
65'000
Baden (AG)
16
KK Hinterland
Krankenkasse Luzerner Hinterland
25'000
Zell (LU)
17
Provita
Provita (Partner von SWICA)
25'000
Winterthur (ZH)
18
KK Steffisburg
Krankenkasse Steffisburg
20'000
Steffisburg (BE)
19
rhenusana
rhenusana
15'000
Heerbrugg (SG)
20
Glarner
Glarner Krankenversicherung
12'000
Schwanden (GL)
21
SLKK
SLKK
11'000
Zürich (ZH)
22
sodalis
sodalis gesundheitsversicherung
9'500
Visp (VS)
23
KK Einsiedeln
Einsiedler Krankenkasse
9'000
Einsiedeln (SZ)
24
Sanavals
Sanavals Gesundheit Kasse
5'000
Vals (GR)
25
Birchmeier
Birchmeier Krankenpflegeversicherung
4'500
Künten (AG)
26
vita surselva
Krankenkasse vita surselva
4'000
Ilanz (GR)
27
Cassa da malsauns
Lumneziana
3'000
Vella (GR)
28
KK Wädenswil
Krankenkasse Wädenswil
3'000
Wädenswil (ZH)
29
KK Turbenthal
Krankenkasse Turbenthal
2'500
Turbenthal (ZH)
30
KluG
KluG Krankenversicherung
2'000
Zug (ZG)
31
Kolping
Kolping Krankenkasse (Grundversicherung)
1'500
Dübendorf (ZH)
32
Galenos
Galenos Krankenversicherung
1'000
Zürich (ZH)
Total (ca.)
9'214'500
Anzahl Versicherte gerundet, nach öffentlich zugänglichen Angaben (Stand 2026), ohne Gewähr. Die Zahlen können je nach Quelle und Stichtag abweichen. Einige Kassen bieten nicht in allen Kantonen eine Grundversicherung an; welche bei Ihnen verfügbar sind, zeigt der Rechner. Reine Taggeldversicherer sind nicht aufgeführt.
Mehr als die Prämie: Service und Finanzkraft
★Service und Kundenzufriedenheit
Die Leistungen der Grundversicherung sind gesetzlich gleich, der Service nicht. Im Alltag zählt, wie eine Kasse mit Ihnen umgeht.
Worauf achten?
Rückerstattung: Wie schnell kommt das Geld für eingereichte Rechnungen zurück?
Erreichbarkeit: Telefon, Chat, App und Kundenportal, Wartezeiten bei Fragen
Kulanz: Wie grosszügig wird bei Zusatzversicherungen in Grenzfällen entschieden?
Verständlichkeit: klare Abrechnungen und Auskünfte
Vergleichsdienste und Konsumentenmagazine veröffentlichen dazu jährliche Umfragen. Die Noten beruhen auf Einschätzungen von Versicherten und können sich von Jahr zu Jahr ändern.
Jede Kasse muss genügend Reserven haben. Wie gut sie dasteht, zeigt die Solvenzquote, die das BAG jährlich für jede Kasse veröffentlicht.
Worauf achten?
Mindestens 100 %: Darunter muss die Kasse dem BAG Massnahmen vorlegen und ihre Reserven wieder aufbauen.
Tiefe Reserven: Wer heute knapp kalkuliert und sehr günstig ist, muss oft im Folgejahr die Prämien stärker erhöhen.
Sehr hohe Reserven sind auch nicht ideal: Die Versicherten haben dafür zu hohe Prämien bezahlt. Kassen dürfen überschüssige Reserven abbauen.
Kein Grund zur Sorge um Leistungen: Die Grundversicherung ist gesetzlich gesichert, und Sie können jedes Jahr wieder wechseln.
Die Solvenzquote ist eine Momentaufnahme (Stichtag 1. Januar). Zusammen mit dem Prämienverlauf im Rechner gibt sie ein besseres Bild als die Prämie allein.
Seit der Einführung des Krankenversicherungsgesetzes (KVG) im Jahr 1996 ist die Zahl der zugelassenen Grundversicherer in der Schweiz durch Übernahmen, Fusionen und konzerninterne Konsolidierungen von 145 auf 32 Kassen (Stand 2027) gesunken. Der Rückgang um über 110 Anbieter erfolgte über drei Jahrzehnte hinweg in drei grossen Wellen: zuerst schlossen sich regionale und betriebliche Kassen zu nationalen Gruppen zusammen, danach bereinigten die Grosskonzerne ihre eigenen Mehrmarken-Strukturen.
1. Die Entstehung und Bereinigung der Grosskonzerne
Viele bekannte Marken der 1990er-Jahre verschwanden nicht durch Konkurs, sondern wurden zuerst in grosse Holdings eingebracht und später rechtlich verschmolzen.
Entstand 1996 aus Helvetia und Artisana. Betrieb jahrelang eigene Grundversicherer (Progrès, Avanex, Sansan), die zwischen 2017 und 2022 schrittweise auf die Hauptkasse Helsana verschmolzen wurden.
CSS-Gruppe
Intras, Arcosana, Sanagate, Auxilia
Übernahme der Westschweizer Intras (2007). Gründung von Billig-Töchtern (Sanagate, Arcosana), die später wieder in die CSS integriert wurden.
Wuchs durch Dutzende Übernahmen in der Romandie (u. a. Supra-1846). Straffte ihre Kassenstruktur laufend, zuletzt per 2025 (Supra, Easy Sana) und per 1. Januar 2027 (AMB, CMVEO) auf noch drei Grundversicherer.
Visana-Gruppe
KKB, Grütli, sana24, vivacare, Galenos
Entstand 1996 aus KKB und Grütli. Integrierte später regionale Kassen sowie die eigenen Tochterkassen sana24 und vivacare.
Sanitas-Gruppe
KFW (Krankenkasse Winterthur), Compact, Wincare
Übernahm Wincare von der Winterthur-Versicherung. Integrierte die Tochtergesellschaften Compact und Wincare in die Sanitas Grundversicherungen.
SWICA
Provita, Ospita, Zürich-Krankenkasse
Entstand 1992 aus vier Kassen (u. a. Ostschweizerische, Winterthurer) und übernahm später die Provita (Winterthur).
Entstand 2008 aus der ÖKK Basel. Übernahm 2024 den Versichertenbestand der Kolping Krankenkasse.
2. Markante Übernahmen und Bestandesübertragungen
Neben den Konzern-Bereinigungen gab es zahlreiche bekannte Einzelübernahmen durch andere mittelgrosse Versicherer oder aufgrund von Finanzengpässen:
Assura. Übernahm die Westschweizer Kassen Fédération Vaudoise und Avanex-Teile sowie die Walliser Sanavals (Bestandesübertragung).
Concordia. Integrierte diverse lokale Kassen, darunter die Krankenkasse Kloten und die Krankenkasse Turbenthal.
KPT. Übernahm unter anderem die Publisana (ehemalige Kasse des Bundespersonals).
ÖKK (Landquart). Entstand aus dem Zusammenschluss Bündner Kassen und übernahm mehrere Ostschweizer Regionalkassen.
Atupri. Entstand 2002 aus der ehemaligen SBB-Krankenkasse (Krankenkasse für das Personal der Bundesbahnen) und ging später eine strategische Partnerschaft mit der Visana ein.
KLuG Krankenversicherung (Zug). Wurde nach einer behördlich angeordneten unterjährigen Prämienerhöhung und Solvenzproblemen aufgelöst und der Bestand übertragen.
Krankenkasse Institut Ingenbohl. Die traditionsreiche Klosterkasse gab ihre Bewilligung per Anfang 2024 zurück.
3. Was aus den ehemaligen Betriebs- und Regionalkassen wurde
Vor 30 Jahren prägten zwei Kassentypen den Markt, die heute fast komplett verschwunden sind:
Betriebskrankenkassen. Kassen wie jene der Swissair (Aerosana), Sulzer, Bührle, Georg Fischer, Ciba-Geigy, Migros oder PTT/Post verloren mit dem KVG ihren exklusiven Zugang zu den Angestellten. Sie wurden fast ausnahmslos an Grosskonzerne (vor allem Helsana, SWICA, Sanitas und Visana) verkauft.
Lokal- und Dorfkrankenkassen. Von hunderten kommunalen Kassen (insbesondere in den Kantonen Zürich, Bern, Graubünden und Wallis) fusionierten die meisten aus Kosten- und Solvenzgründen mit regionalen Auffangbecken wie der Sodalis (Wallis), der Sumiswalder (Bern) oder der SLKK (Zürich).
Zusammenfassung nach öffentlich zugänglichen Angaben, ohne Gewähr. Bei einer Fusion bleiben die Leistungen der Grundversicherung gleich, und Sie können wie gewohnt auf Ende Jahr wechseln.
Die Kündigung muss spätestens am 30. November bei Ihrer Krankenkasse eintreffen, dann wechseln Sie auf den 1. Januar. Senden Sie sie eingeschrieben und früh genug ab. Ihre bisherige Versicherung endet erst, wenn die neue Kasse bestätigt hat, dass Sie lückenlos versichert sind. Mit der ordentlichen Franchise von CHF 300 im Standardmodell können Sie zusätzlich auf Ende Juni wechseln, mit Kündigung bis Ende März.
Für die Kündigung können Sie unser Formular verwenden. Es gilt für Grund- (KVG) und Zusatzversicherung (VVG) und für bis zu fünf Personen. Sie können es direkt am Computer ausfüllen oder ausdrucken und von Hand ausfüllen. Danach unterschreiben und eingeschrieben senden.
So geht’s in 3 Schritten
Formular herunterladen und am Computer oder von Hand ausfüllen.
Unterschreiben: jede volljährige Person selbst, für Kinder die Eltern.
Eingeschrieben senden, sodass es spätestens am 30. November bei Ihrer bisherigen Kasse eintrifft.
Online noch einfacher: Bisherige Kasse aus der Liste wählen, die Kündigungsadresse wird automatisch ins PDF eingesetzt (alle 32 Kassen). Dazu Personen, Kündigungstermin und die Frist für Ihre Aufgabe bei der Post. Sie erhalten ein fertiges PDF zum Unterschreiben, nichts wird übermittelt.
Keine Deckungslücke beim Wechsel: In der Grundversicherung endet Ihre bisherige Versicherung erst, wenn die neue Kasse bestätigt hat, dass Sie lückenlos versichert sind (Art. 7 Abs. 5 KVG). Bis dahin bleiben Sie bei der alten Kasse versichert.
Ja. Unsere Berater sind als Versicherungsvermittler im öffentlichen Vermittlerregister der FINMA eingetragen (Alessio Sarubbi F01471874, Roman Krasniqi F01495797) und erfüllen die Anforderungen des revidierten Versicherungsaufsichtsgesetzes (VAG), unter anderem an Aus- und Weiterbildung. Die Einträge können Sie selbst im Register der FINMA prüfen. Wir vergleichen die Angebote verschiedener Krankenkassen, die Prämien im Rechner stammen aus den offiziellen Daten des BAG. Die Beratung ist für Sie kostenlos und unverbindlich.
Unser Grundsatz, seit Kurt Stahl 1978 mit der Beratung begonnen hat: Wir beraten ergebnisoffen. Passt für Ihre Situation eine Krankenkasse am besten, mit der wir keinen Vermittlervertrag haben, leiten wir Ihre Offertanfrage trotzdem direkt an diese Kasse weiter, ohne eigene Vergütung. Auch bei verdeckten Tests von Konsumentenschützern gab es daran keine Beanstandung.
Woran Sie eine seriöse Beratung erkennen, lesen Sie im Ratgeber; alle Angaben zur Firma im Impressum.
Wann soll ich mein Baby versichern?
Am besten schon vor der Geburt, idealerweise im 5. bis 7. Schwangerschaftsmonat. Dann nehmen die Krankenkassen Ihr Kind auch in die Zusatzversicherungen ohne Gesundheitsprüfung auf. Die Prämien bezahlen Sie erst ab dem Geburtsmonat. Für die Grundversicherung haben Sie nach der Geburt drei Monate Zeit, sie gilt dann rückwirkend.
Sind die Leistungen bei allen Krankenkassen gleich?
Ja. Die Leistungen der Grundversicherung sind im Gesetz festgelegt und bei allen Kassen identisch. Unterschiede gibt es bei Prämie, Modell und Service. Jede Kasse muss Sie in der Grundversicherung ohne Gesundheitsfragen aufnehmen.
Brauche ich die Unfalldeckung?
Wer mindestens 8 Stunden pro Woche beim selben Arbeitgeber angestellt ist, ist über den Arbeitgeber gegen Unfall versichert und kann die Unfalldeckung in der Krankenkasse ausschliessen. Für Kinder, Selbständige, Nichterwerbstätige und Pensionierte bleibt sie eingeschlossen. Was bei der Pensionierung sonst noch ändert, steht im Ratgeber Pensionierung.
Was bedeuten Hausarzt, HMO und Telmed?
Bei diesen Modellen gehen Sie zuerst zu Ihrer Hausärztin, in ein HMO-Gesundheitszentrum oder rufen eine telemedizinische Beratung an. Dafür ist die Prämie meist tiefer als im Standardmodell mit freier Arztwahl. Notfälle sind immer ausgenommen. Prüfen Sie vor dem Wechsel, ob Ihre Hausärztin auf der Liste der Kasse steht oder ob es in Ihrer Nähe ein HMO-Zentrum der Kasse gibt, und welche Regeln gelten, etwa ob Sie vor jedem Arztbesuch anrufen oder eine App nutzen müssen. Wer sich nicht an die Regeln hält, riskiert Leistungskürzungen.
Welche Franchise ist die richtige?
Mit der höchsten Franchise von CHF 2'500 zahlen Sie die tiefste Prämie, tragen aber mehr Kosten selbst. Dazu kommt ein Selbstbehalt von 10 % der Kosten, höchstens CHF 700 pro Jahr (Kinder CHF 350). Ob sich die hohe Franchise lohnt, hängt von Ihren erwarteten Kosten ab. Bei Erwachsenen liegt die Grenze bei rund CHF 2'000 Arzt-, Spital- und Medikamentenkosten pro Jahr: Darunter fahren Sie mit der Franchise CHF 2'500 meist günstiger, darüber mit der Franchise CHF 300. Der Grund: Für die Franchise CHF 2'500 darf die Kasse die Prämie höchstens um CHF 1'540 pro Jahr senken (70 % des zusätzlichen Risikos von CHF 2'200). Gibt Ihre Kasse weniger Rabatt, liegt die Grenze tiefer. Mit Ihren eigenen Zahlen rechnet es der Franchisen-Rechner nach, gern auch wir in der Beratung.
Ich ziehe neu in die Schweiz oder bin Grenzgänger. Was gilt?
Wer in die Schweiz zieht, muss sich innert drei Monaten nach der Wohnsitznahme in der Grundversicherung versichern, dann gilt sie rückwirkend ab Zuzug. Grenzgängerinnen und Grenzgänger aus Deutschland, Frankreich, Italien und Österreich können innert drei Monaten nach Arbeitsbeginn wählen, ob sie sich in der Schweiz oder im Wohnland versichern.
Nein, sie ist freiwillig. Die Grundversicherung zahlt die allgemeine Abteilung eines Listenspitals, ausserhalb des Wohnkantons aber höchstens zum Tarif des Wohnkantons. Mit einer Spitalzusatzversicherung wählen Sie das Spital in der ganzen Schweiz frei, mit Halbprivat oder Privat auch Zimmer und Ärztin.
Aus den vom Bundesamt für Gesundheit (BAG) genehmigten Prämien, veröffentlicht im Datensatz «Krankenversicherungsprämien» auf opendata.swiss (Stand 29.9.2026). Angezeigt wird je Kasse und Modell der günstigste Tarif, auf 10 Rappen gerundet. Verbindlich ist die Offerte der Krankenkasse.