Prämien 2027 · offizielle BAG-Daten
Krankenkassenprämie 2027 berechnen und sparen
Alle Grundversicherungen Ihrer Prämienregion im Vergleich, mit dem Prämienverlauf jeder Kasse seit 2016. Die Offerte fordern Sie danach in einer Minute an.
- +5.0 %mittlerer Prämienanstieg 2027 laut BAG
- 30.11.bis dann muss die Kündigung bei der Kasse sein
- 32 Kassenalle Prämienregionen der Schweiz
Die Prämiendaten konnten nicht geladen werden. Bitte laden Sie die Seite neu.
Resultate 2027
Beispielrechnung für 8001 Zürich, Jahrgang 1985, angestellt. Ändern Sie oben die Angaben, um Ihre Prämien zu sehen.
- Standard: freie Arztwahl, Sie gehen direkt zu jeder Ärztin und jedem Facharzt.
- Hausarzt: zuerst immer zur gewählten Hausarztpraxis (bei manchen Kassen nur aus einer Liste). Sie überweist an Fachärzte.
- HMO: Sie sind an ein bestimmtes Gesundheitszentrum gebunden. Behandlungen und Überweisungen laufen über dieses Zentrum.
- Telmed: vor jedem Arztbesuch zuerst Anruf beim telemedizinischen Zentrum oder Abklärung per App der Kasse.
Dieses Modell bietet Ihre Kasse in Ihrer Region nicht an. Bitte prüfen Sie das Modell auf Ihrer Police.
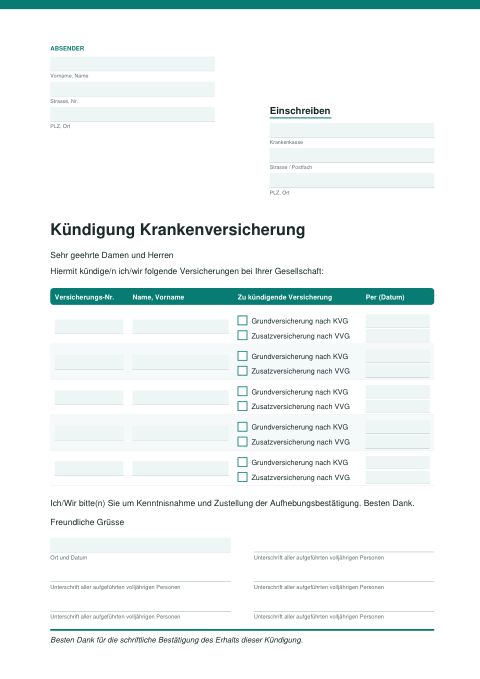
Günstigere Kasse gefunden?
Hier direkt das Kündigungsformular für Ihre bisherige Kasse sichern (PDF). Für Grund- und Zusatzversicherung, bis 5 Personen, am Computer ausfüllbar. Die Kündigung muss bis spätestens 30. November bei der Kasse eintreffen.
Kündigungsformular herunterladen (PDF)Keine Deckungslücke beim Wechsel: In der Grundversicherung endet Ihre bisherige Versicherung erst, wenn die neue Kasse bestätigt hat, dass Sie lückenlos versichert sind (Art. 7 Abs. 5 KVG). Bis dahin bleiben Sie bei der alten Kasse versichert.
Prämienverlauf
Jahreswerte als Tabelle
Quelle: BAG, Datensatz «Krankenversicherungsprämien» auf opendata.swiss, Stand 29.9.2026. Je Kasse und Modell der günstigste genehmigte Tarif, auf 10 Rappen gerundet. Kinderrabatte ab dem dritten Kind sind nicht berücksichtigt. Verbindlich ist die Offerte der Krankenkasse.
Zusatzversicherungen
Leistungen von Zusatzversicherungen
Die Grundversicherung zahlt vieles nicht. Sehen Sie, welche Kassen wie viel an Komplementärmedizin, Fitness, Massagen, Brillen, Reisen und Zähne beitragen, und fordern Sie Ihr persönliches Angebot an.
Offerte und Beratung
Offerte anfordern, in drei kurzen Schritten
Wir holen die verbindliche Offerte bei der Kasse ein, prüfen sie mit Ihnen und helfen beim Wechsel. Für Sie kostenlos und unverbindlich.
- Ihre Auswahl ist schon drinKasse, Modell, Franchise und Wohnort übernehmen wir direkt aus dem Rechner.
- Persönlich statt CallcenterSie bestimmen, ob wir mailen oder anrufen, und wann.
- Rechtzeitig vor dem 30. NovemberAuf Wunsch erhalten Sie eine Kündigungsvorlage für Ihre heutige Kasse.
Beratung durch FINMA-registrierte Vermittler Unsere Berater erfüllen die Anforderungen des revidierten Versicherungsaufsichtsgesetzes (VAG) und sind im Vermittlerregister der FINMA eingetragen (F01044050, F01495797). Impressum
Lieber direkt sprechen? 043 200 02 92 oder info@neutrale-versicherungsberatung.com
- Anliegen
- Kontakt
- Bestätigen
Fragen und Antworten
Kündigung, Modelle, Franchise
Bis wann kann ich die Grundversicherung kündigen?
Die Kündigung muss spätestens am 30. November bei Ihrer Krankenkasse eintreffen, dann wechseln Sie auf den 1. Januar. Senden Sie sie eingeschrieben und früh genug ab. Ihre bisherige Versicherung endet erst, wenn die neue Kasse bestätigt hat, dass Sie lückenlos versichert sind. Mit der ordentlichen Franchise von CHF 300 im Standardmodell können Sie zusätzlich auf Ende Juni wechseln, mit Kündigung bis Ende März.
Für die Kündigung können Sie unser Formular verwenden. Es gilt für Grund- (KVG) und Zusatzversicherung (VVG) und für bis zu fünf Personen. Sie können es direkt am Computer ausfüllen oder ausdrucken und von Hand ausfüllen. Danach unterschreiben und eingeschrieben senden.
- Formular herunterladen und am Computer oder von Hand ausfüllen.
- Unterschreiben: jede volljährige Person selbst, für Kinder die Eltern.
- Eingeschrieben senden, sodass es spätestens am 30. November bei Ihrer bisherigen Kasse eintrifft.
Kündigungsformular herunterladen (PDF)
Keine Deckungslücke beim Wechsel: In der Grundversicherung endet Ihre bisherige Versicherung erst, wenn die neue Kasse bestätigt hat, dass Sie lückenlos versichert sind (Art. 7 Abs. 5 KVG). Bis dahin bleiben Sie bei der alten Kasse versichert.
Sie wollen bei Ihrer Kasse bleiben und nur Modell oder Franchise ändern? Dafür gibt es unsere Musterbriefe an die Krankenkasse.
Ist Ihre Beratung unabhängig und geprüft?
Ja. Unsere Berater sind als Versicherungsvermittler im öffentlichen Vermittlerregister der FINMA eingetragen (Alessio Sarubbi F01044050, Roman Krasniqi F01495797) und erfüllen die Anforderungen des revidierten Versicherungsaufsichtsgesetzes (VAG), unter anderem an Aus- und Weiterbildung. Die Einträge können Sie selbst im Register der FINMA prüfen. Wir vergleichen die Angebote verschiedener Krankenkassen, die Prämien im Rechner stammen aus den offiziellen Daten des BAG. Die Beratung ist für Sie kostenlos und unverbindlich.
Woran Sie eine seriöse Beratung erkennen, lesen Sie im Ratgeber; alle Angaben zur Firma im Impressum.
Wann soll ich mein Baby versichern?
Am besten schon vor der Geburt, idealerweise im 5. bis 7. Schwangerschaftsmonat. Dann nehmen die Krankenkassen Ihr Kind auch in die Zusatzversicherungen ohne Gesundheitsprüfung auf. Die Prämien bezahlen Sie erst ab dem Geburtsmonat. Für die Grundversicherung haben Sie nach der Geburt drei Monate Zeit, sie gilt dann rückwirkend.
Sind die Leistungen bei allen Krankenkassen gleich?
Ja. Die Leistungen der Grundversicherung sind im Gesetz festgelegt und bei allen Kassen identisch. Unterschiede gibt es bei Prämie, Modell und Service. Jede Kasse muss Sie in der Grundversicherung ohne Gesundheitsfragen aufnehmen.
Brauche ich die Unfalldeckung?
Wer mindestens 8 Stunden pro Woche beim selben Arbeitgeber angestellt ist, ist über den Arbeitgeber gegen Unfall versichert und kann die Unfalldeckung in der Krankenkasse ausschliessen. Für Kinder, Selbständige, Nichterwerbstätige und Pensionierte bleibt sie eingeschlossen. Was bei der Pensionierung sonst noch ändert, steht im Ratgeber Pensionierung.
Was bedeuten Hausarzt, HMO und Telmed?
Bei diesen Modellen gehen Sie zuerst zu Ihrer Hausärztin, in ein HMO-Gesundheitszentrum oder rufen eine telemedizinische Beratung an. Dafür ist die Prämie meist tiefer als im Standardmodell mit freier Arztwahl. Notfälle sind immer ausgenommen. Prüfen Sie vor dem Wechsel, ob Ihre Hausärztin auf der Liste der Kasse steht oder ob es in Ihrer Nähe ein HMO-Zentrum der Kasse gibt, und welche Regeln gelten, etwa ob Sie vor jedem Arztbesuch anrufen oder eine App nutzen müssen. Wer sich nicht an die Regeln hält, riskiert Leistungskürzungen.
Welche Franchise ist die richtige?
Mit der höchsten Franchise von CHF 2'500 zahlen Sie die tiefste Prämie, tragen aber mehr Kosten selbst. Dazu kommt ein Selbstbehalt von 10 % der Kosten, höchstens CHF 700 pro Jahr (Kinder CHF 350). Ob sich die hohe Franchise lohnt, hängt von Ihren erwarteten Kosten ab. Bei Erwachsenen liegt die Grenze bei rund CHF 2'000 Arzt-, Spital- und Medikamentenkosten pro Jahr: Darunter fahren Sie mit der Franchise CHF 2'500 meist günstiger, darüber mit der Franchise CHF 300. Der Grund: Für die Franchise CHF 2'500 darf die Kasse die Prämie höchstens um CHF 1'540 pro Jahr senken (70 % des zusätzlichen Risikos von CHF 2'200). Gibt Ihre Kasse weniger Rabatt, liegt die Grenze tiefer. Mit Ihren eigenen Zahlen rechnet es der Franchisen-Rechner nach, gern auch wir in der Beratung.
Ich ziehe neu in die Schweiz oder bin Grenzgänger. Was gilt?
Wer in die Schweiz zieht, muss sich innert drei Monaten nach der Wohnsitznahme in der Grundversicherung versichern, dann gilt sie rückwirkend ab Zuzug. Grenzgängerinnen und Grenzgänger aus Deutschland, Frankreich, Italien und Österreich können innert drei Monaten nach Arbeitsbeginn wählen, ob sie sich in der Schweiz oder im Wohnland versichern.
Brauche ich eine Spitalzusatzversicherung?
Nein, sie ist freiwillig. Die Grundversicherung zahlt die allgemeine Abteilung eines Listenspitals, ausserhalb des Wohnkantons aber höchstens zum Tarif des Wohnkantons. Mit einer Spitalzusatzversicherung wählen Sie das Spital in der ganzen Schweiz frei, mit Halbprivat oder Privat auch Zimmer und Ärztin.
Woher stammen die Prämien?
Aus den vom Bundesamt für Gesundheit (BAG) genehmigten Prämien, veröffentlicht im Datensatz «Krankenversicherungsprämien» auf opendata.swiss (Stand 29.9.2026). Angezeigt wird je Kasse und Modell der günstigste Tarif, auf 10 Rappen gerundet. Verbindlich ist die Offerte der Krankenkasse.