Calculez votre prime d'assurance-maladie 2027 et économisez
Toutes les assurances de base de votre région de primes en comparaison, avec l'évolution des primes de chaque caisse depuis 2016. Vous demandez ensuite l'offre en une minute.
Expérience depuis 1978 : nous comparons les 32 caisses et transmettons votre demande sur souhait aussi à des caisses auprès desquelles nous ne gagnons rien.
+5.0 %hausse moyenne des primes 2027 selon l'OFSP
30.11.date limite de réception de la résiliation par la caisse
Exemple de calcul pour 1003 Lausanne, année de naissance 1985, salarié. Modifiez les données ci-dessus pour voir vos primes.
ModèleQue signifient les modèles?
Standard: libre choix du médecin, vous consultez directement tout médecin ou spécialiste.
Médecin de famille: toujours d’abord chez le cabinet de famille choisi (chez certaines caisses uniquement sur une liste). Il vous adresse aux spécialistes.
HMO: vous êtes lié à un centre de santé précis. Traitements et transferts passent par ce centre.
Telmed: avant chaque consultation, appel au centre de télémédecine ou évaluation via l’app de la caisse.
Les urgences sont exceptées, généralement aussi le gynécologue et l’ophtalmologue. Qui ne respecte pas les règles risque des réductions de prestations ou le retour au modèle Standard, plus cher.
Votre caisse ne propose pas ce modèle dans votre région. Veuillez vérifier le modèle sur votre police.
Caisse et modèleÉvolution depuis 2016 · par rapport à 2026Prime par moisÉconomie
Caisse moins chère trouvée?
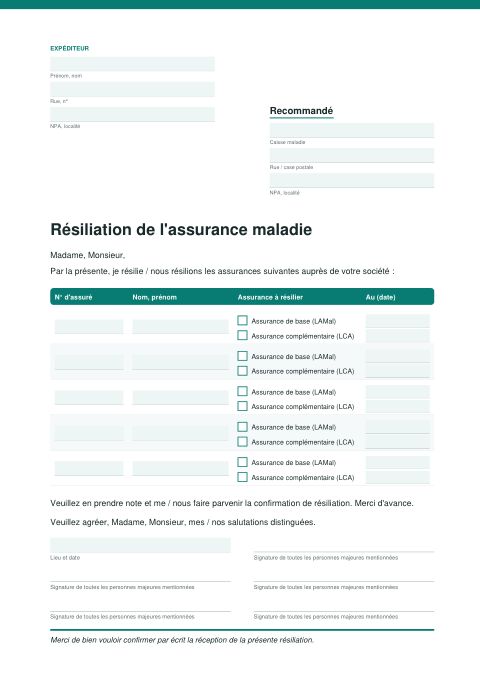
Téléchargez ici directement le formulaire de résiliation pour votre caisse actuelle (PDF). Pour l’assurance de base et complémentaire, jusqu’à 5 personnes, remplissable à l’ordinateur. La résiliation doit parvenir à la caisse au plus tard le 30 novembre.
Encore plus simple en ligne : choisissez votre caisse actuelle dans la liste, l’adresse de résiliation est insérée automatiquement dans le PDF (les 32 caisses). Ajoutez les personnes et la date de résiliation, nous indiquons le délai pour le dépôt à la Poste. Vous obtenez un PDF prêt à signer, rien n’est transmis.
Aucune lacune de couverture lors du changement : dans l’assurance de base, votre assurance actuelle ne prend fin que lorsque la nouvelle caisse a confirmé que vous êtes assuré sans interruption (art. 7, al. 5 LAMal). D’ici là, vous restez assuré auprès de l’ancienne caisse.
Évolution des primes
Valeurs annuelles sous forme de tableau
Source : OFSP, jeu de données « Primes d'assurance-maladie » sur opendata.swiss, état au 29.9.2026. Pour chaque caisse et chaque modèle, le tarif approuvé le plus avantageux, arrondi à 10 centimes. Les rabais pour enfants à partir du troisième enfant ne sont pas pris en compte. Seule l'offre de la caisse maladie fait foi.
Votre situation
Qu’est-ce qui vous attend ?
Des règles particulières s’appliquent à ces étapes de vie. Vous trouverez ici l’essentiel.
L'assurance de base ne paie pas tout, loin de là. Découvrez combien les caisses versent pour les médecines complémentaires, le fitness, les massages, les lunettes, les voyages et les dents, et demandez votre offre personnalisée.
Les assurances complémentaires ambulatoires de quelques caisses maladie en comparaison
Choisissez ce qui compte pour vous et découvrez quels produits des caisses maladie comprennent ces prestations. Jusqu'à trois produits peuvent être comparés côte à côte.
Assurance prénatale
Assurer bébé avant même la naissance
Si vous inscrivez votre enfant avant la naissance, il obtient les assurances complémentaires sans examen de santé. Même si bébé naît avec une affection ou une malformation, il est entièrement protégé dès la première seconde.
Pas de questions de santé pour les assurances complémentaires dentaires, d'hospitalisation et ambulatoires
Nous obtenons l'offre ferme auprès de la caisse, la vérifions avec vous et vous aidons à changer. Gratuit et sans engagement pour vous.
Votre sélection est déjà repriseNous reprenons directement du calculateur la caisse, le modèle, la franchise et le lieu de domicile.
Un vrai contact plutôt qu'un centre d'appelsVous décidez si nous vous écrivons ou vous appelons, et quand.
À temps avant le 30 novembreSur demande, vous recevez un modèle de résiliation pour votre caisse actuelle.
Conseil par des intermédiaires enregistrés auprès de la FINMA Nos conseillers remplissent les exigences de la loi révisée sur la surveillance des assurances (LSA) et sont inscrits au registre des intermédiaires d’assurance de la FINMA (F01471874, F01495797). Mentions légales
Un conseil neutre, avec une expérience depuis 1978 Kurt Stahl conseille des assurés en Suisse depuis 1978 selon un principe simple : le client est roi. La solution qui vous convient passe avant notre rémunération. Aujourd’hui, il transmet son savoir à nos conseillers en tant qu’apporteur d’affaires. Dans le calculateur, vous voyez les 32 caisses maladie des données officielles de l’OFSP, pas seulement nos partenaires contractuels. Si la caisse qui vous convient le mieux n’a pas de contrat avec nous, nous lui transmettons gratuitement votre demande, même si nous n’y gagnons rien. Des tests anonymes menés par des organisations de protection des consommateurs n’ont donné lieu à aucune réclamation sur cette façon de travailler.
Environ 32 groupes d’assurance et caisses indépendantes proposent l’assurance de base. Les cinq plus grands assurent ensemble plus de la moitié de la population ; beaucoup de petites caisses ne sont actives que dans leur région. Les prestations de l’assurance de base sont les mêmes partout, c’est la prime qui fait la différence.
Caisses maladie suisses selon le nombre d’assurés
Rang
Groupe / caisse
Caisses rattachées (marques)
Assurés (env.)
Siège
1
Helsana Groupe
Helsana, Progrès
1'598'000
Dübendorf (ZH)
2
CSS Groupe
CSS, Sanagate (intégrée)
1'562'000
Lucerne (LU)
3
Groupe Mutuel
Avenir, Easy Sana, Mutuel, Philos, SUPRA, AMB
949'500
Martigny (VS)
4
SWICA
SWICA
860'000
Winterthur (ZH)
5
CONCORDIA
CONCORDIA
730'000
Lucerne (LU)
6
Assura
Assura-Basis SA
722'000
Pully (VD)
7
Visana Groupe
Visana, sana24, vivacare
700'000
Berne (BE)
8
Sanitas Groupe
Sanitas, Compact
650'000
Zurich (ZH)
9
KPT
KPT / CPT
490'000
Berne (BE)
10
Sympany
Vivao Sympany, Moove Sympany
210'000
Bâle (BS)
11
ÖKK
ÖKK
185'000
Landquart (GR)
12
Atupri
Atupri
175'000
Berne (BE)
13
EGK
EGK Grundversicherungen
85'000
Laufon (BL)
14
Agrisano
Agrisano
80'000
Brugg (AG)
15
Aquilana
Aquilana
65'000
Baden (AG)
16
KK Hinterland
Krankenkasse Lucerneer Hinterland
25'000
Zell (LU)
17
Provita
Provita (partenaire de SWICA)
25'000
Winterthur (ZH)
18
KK Steffisburg
Krankenkasse Steffisburg
20'000
Steffisburg (BE)
19
rhenusana
rhenusana
15'000
Heerbrugg (SG)
20
Glarner
Glarner Krankenversicherung
12'000
Schwanden (GL)
21
SLKK
SLKK
11'000
Zurich (ZH)
22
sodalis
sodalis gesundheitsversicherung
9'500
Visp (VS)
23
KK Einsiedeln
Einsiedler Krankenkasse
9'000
Einsiedeln (SZ)
24
Sanavals
Sanavals Gesundheit Kasse
5'000
Vals (GR)
25
Birchmeier
Birchmeier Krankenpflegeversicherung
4'500
Künten (AG)
26
vita surselva
Krankenkasse vita surselva
4'000
Ilanz (GR)
27
Cassa da malsauns
Lumneziana
3'000
Vella (GR)
28
KK Wädenswil
Krankenkasse Wädenswil
3'000
Wädenswil (ZH)
29
KK Turbenthal
Krankenkasse Turbenthal
2'500
Turbenthal (ZH)
30
KluG
KluG Krankenversicherung
2'000
Zug (ZG)
31
Kolping
Kolping Krankenkasse (Grundversicherung)
1'500
Dübendorf (ZH)
32
Galenos
Galenos Krankenversicherung
1'000
Zurich (ZH)
Total (env.)
9'214'500
Nombre d’assurés arrondi, selon des informations publiques (état 2026), sans garantie. Les chiffres peuvent varier selon la source et la date de référence. Certaines caisses ne proposent pas l’assurance de base dans tous les cantons ; le calculateur montre celles disponibles chez vous. Les assureurs proposant uniquement des indemnités journalières ne sont pas listés.
Plus que la prime : service et solidité financière
★Service et satisfaction des clients
Les prestations de l’assurance de base sont identiques selon la loi, le service ne l’est pas. Au quotidien, ce qui compte, c’est la manière dont la caisse vous traite.
À quoi faire attention ?
Remboursement : en combien de temps l’argent des factures envoyées revient-il ?
Joignabilité : téléphone, chat, app et portail client, temps d’attente
Souplesse : quelle générosité pour les assurances complémentaires dans les cas limites ?
Clarté : décomptes et renseignements compréhensibles
Des services de comparaison et des magazines de consommateurs publient chaque année des enquêtes à ce sujet. Les notes reposent sur l’avis des assurés et peuvent changer d’une année à l’autre.
Chaque caisse doit disposer de réserves suffisantes. Le taux de solvabilité, publié chaque année par l’OFSP pour chaque caisse, montre sa situation.
À quoi faire attention ?
Au moins 100 % : en dessous, la caisse doit présenter des mesures à l’OFSP et reconstituer ses réserves.
Réserves faibles : une caisse très bon marché qui calcule au plus juste doit souvent augmenter davantage ses primes l’année suivante.
Des réserves très élevées ne sont pas idéales non plus : les assurés ont payé des primes trop élevées. Les caisses peuvent réduire les réserves excédentaires.
Pas d’inquiétude pour les prestations : l’assurance de base est garantie par la loi, et vous pouvez changer à nouveau chaque année.
Le taux de solvabilité est un instantané (au 1er janvier). Avec l’évolution des primes dans le calculateur, il donne une meilleure image que la prime seule.
Depuis l’entrée en vigueur de la loi sur l’assurance-maladie (LAMal) en 1996, le nombre d’assureurs de base autorisés en Suisse est passé de 145 à 32 caisses (état 2027), à la suite de reprises, de fusions et de regroupements au sein des groupes. Ce recul de plus de 110 assureurs s’est fait en trois décennies et en trois grandes vagues : d’abord, des caisses régionales et d’entreprise se sont réunies en groupes nationaux, puis les grands groupes ont simplifié leurs propres structures à plusieurs marques.
1. Naissance et simplification des grands groupes
Beaucoup de marques connues des années 1990 n’ont pas disparu par faillite : elles ont d’abord été intégrées dans de grandes holdings, puis fusionnées juridiquement.
Né en 1996 de Helvetia et Artisana. A exploité pendant des années ses propres assureurs de base (Progrès, Avanex, Sansan), fusionnés progressivement avec la caisse principale Helsana entre 2017 et 2022.
Groupe CSS
Intras, Arcosana, Sanagate, Auxilia
Reprise de la caisse romande Intras (2007). Création de filiales bon marché (Sanagate, Arcosana), réintégrées plus tard dans la CSS.
A grandi grâce à des dizaines de reprises en Suisse romande (notamment Supra-1846). A simplifié en continu sa structure, dernièrement en 2025 (Supra, Easy Sana) et au 1er janvier 2027 (AMB, CMVEO), pour ne garder que trois assureurs de base.
Groupe Visana
KKB, Grütli, sana24, vivacare, Galenos
Né en 1996 de KKB et Grütli. A intégré par la suite des caisses régionales ainsi que ses filiales sana24 et vivacare.
Groupe Sanitas
KFW (Krankenkasse Winterthur), Compact, Wincare
A repris Wincare de la Winterthur Assurances. A intégré les filiales Compact et Wincare dans Sanitas Grundversicherungen.
SWICA
Provita, Ospita, Zürich-Krankenkasse
Née en 1992 de quatre caisses (notamment l’Ostschweizerische et la Winterthurer), a repris plus tard la Provita (Winterthour).
Née en 2008 de l’ÖKK Basel. A repris en 2024 l’effectif d’assurés de la caisse Kolping.
2. Reprises marquantes et transferts d’effectifs
En plus des simplifications au sein des groupes, il y a eu de nombreuses reprises individuelles par d’autres assureurs de taille moyenne ou à la suite de difficultés financières :
Assura. A repris les caisses romandes Fédération Vaudoise et une partie d’Avanex, ainsi que la caisse valaisanne Sanavals (transfert d’effectif).
Concordia. A intégré diverses caisses locales, dont la Krankenkasse Kloten et la Krankenkasse Turbenthal.
KPT/CPT. A repris notamment la Publisana (ancienne caisse du personnel de la Confédération).
ÖKK (Landquart). Née du regroupement de caisses grisonnes, elle a repris plusieurs caisses régionales de Suisse orientale.
Atupri. Née en 2002 de l’ancienne caisse maladie des CFF (caisse du personnel des chemins de fer fédéraux), elle a ensuite conclu un partenariat stratégique avec Visana.
KLuG Krankenversicherung (Zoug). A été dissoute après une hausse de primes en cours d’année ordonnée par l’autorité et des problèmes de solvabilité ; son effectif a été transféré.
Krankenkasse Institut Ingenbohl. Cette caisse de couvent riche en traditions a rendu son autorisation début 2024.
3. Ce que sont devenues les anciennes caisses d’entreprise et régionales
Il y a 30 ans, deux types de caisses marquaient le marché ; ils ont aujourd’hui presque entièrement disparu :
Caisses d’entreprise. Des caisses comme celles de Swissair (Aerosana), Sulzer, Bührle, Georg Fischer, Ciba-Geigy, Migros ou des PTT/de la Poste ont perdu avec la LAMal leur accès exclusif au personnel. Elles ont presque toutes été vendues à de grands groupes (surtout Helsana, SWICA, Sanitas et Visana).
Caisses locales et villageoises. Parmi les centaines de caisses communales (en particulier dans les cantons de Zurich, Berne, des Grisons et du Valais), la plupart ont fusionné pour des raisons de coûts et de solvabilité avec des caisses régionales collectrices comme Sodalis (Valais), Sumiswalder (Berne) ou SLKK (Zurich).
Résumé établi d’après des informations accessibles au public, sans garantie. En cas de fusion, les prestations de l’assurance de base restent les mêmes et vous pouvez changer de caisse pour la fin de l’année, comme d’habitude.
Jusqu'à quand puis-je résilier l'assurance de base ?
La résiliation doit parvenir à votre caisse maladie au plus tard le 30 novembre ; vous changez alors au 1er janvier. Envoyez-la en recommandé et suffisamment tôt. Votre assurance actuelle ne prend fin que lorsque la nouvelle caisse a confirmé que vous êtes assuré sans interruption. Avec la franchise ordinaire de CHF 300 dans le modèle standard, vous pouvez en plus changer pour fin juin, avec une résiliation d'ici fin mars.
Pour la résiliation, vous pouvez utiliser notre formulaire. Il est valable pour l'assurance de base (LAMal) et l'assurance complémentaire (LCA) et pour cinq personnes au maximum. Vous pouvez le remplir directement à l'ordinateur ou l'imprimer et le remplir à la main. Ensuite, signez-le et envoyez-le en recommandé.
Comment procéder en 3 étapes
Téléchargez le formulaire et remplissez-le à l’ordinateur ou à la main.
Signez : chaque personne majeure elle-même, les parents pour les enfants.
Envoyez-le en recommandé, de sorte qu’il parvienne à votre caisse actuelle au plus tard le 30 novembre.
Encore plus simple en ligne : choisissez votre caisse actuelle dans la liste, l’adresse de résiliation est insérée automatiquement dans le PDF (les 32 caisses). Ajoutez les personnes et la date de résiliation, nous indiquons le délai pour le dépôt à la Poste. Vous obtenez un PDF prêt à signer, rien n’est transmis.
Aucune lacune de couverture lors du changement : dans l’assurance de base, votre assurance actuelle ne prend fin que lorsque la nouvelle caisse a confirmé que vous êtes assuré sans interruption (art. 7, al. 5 LAMal). D’ici là, vous restez assuré auprès de l’ancienne caisse.
Vous souhaitez rester auprès de votre caisse et changer uniquement de modèle ou de franchise ? Pour cela, utilisez nos lettres types à la caisse maladie.
Votre conseil est-il indépendant et contrôlé ?
Oui. Nos conseillers sont inscrits en tant qu’intermédiaires d’assurance dans le registre public des intermédiaires de la FINMA (Alessio Sarubbi F01471874, Roman Krasniqi F01495797) et remplissent les exigences de la loi révisée sur la surveillance des assurances (LSA), notamment en matière de formation initiale et continue. Vous pouvez vérifier vous-même ces inscriptions dans le registre de la FINMA. Nous comparons les offres de différentes caisses maladie ; les primes du calculateur proviennent des données officielles de l’OFSP. Le conseil est gratuit et sans engagement pour vous.
Notre principe depuis que Kurt Stahl a commencé à conseiller en 1978 : nous conseillons sans parti pris. Si la caisse maladie qui convient le mieux à votre situation n’a pas de contrat d’intermédiaire avec nous, nous lui transmettons tout de même directement votre demande d’offre, sans rémunération pour nous. Des tests anonymes menés par des organisations de protection des consommateurs n’ont donné lieu à aucune réclamation à ce sujet.
Comment reconnaître un conseil sérieux : voir notre guide ; toutes les informations sur l’entreprise figurent dans les mentions légales.
Quand dois-je assurer mon bébé ?
Idéalement déjà avant la naissance, de préférence entre le 5e et le 7e mois de grossesse. Les caisses maladie acceptent alors votre enfant aussi dans les assurances complémentaires sans examen de santé. Vous ne payez les primes qu'à partir du mois de naissance. Pour l'assurance de base, vous disposez de trois mois après la naissance ; elle s'applique alors rétroactivement.
Les prestations sont-elles les mêmes auprès de toutes les caisses maladie ?
Oui. Les prestations de l'assurance de base sont fixées par la loi et identiques auprès de toutes les caisses. Les différences portent sur la prime, le modèle et le service. Toute caisse doit vous accepter dans l'assurance de base sans questions de santé.
Ai-je besoin de la couverture accidents ?
Les personnes employées au moins 8 heures par semaine chez le même employeur sont assurées contre les accidents par leur employeur et peuvent exclure la couverture accidents auprès de la caisse maladie. Pour les enfants, les indépendants, les personnes sans activité lucrative et les retraités, elle reste incluse. Ce qui change encore à la retraite est expliqué dans le guide Retraite.
Que signifient Médecin de famille, HMO et Telmed ?
Dans ces modèles, vous vous adressez d'abord à votre médecin de famille ou à un centre de santé HMO, ou vous appelez un service de conseil télémédical. En contrepartie, la prime est généralement plus basse que dans le modèle standard avec libre choix du médecin. Les urgences sont toujours exceptées. Avant de changer, vérifiez si votre médecin de famille figure sur la liste de la caisse ou s'il existe un centre HMO de la caisse près de chez vous, et quelles règles s'appliquent, par exemple si vous devez appeler avant chaque consultation ou utiliser une application. Si vous ne respectez pas les règles, vous risquez une réduction des prestations.
Quelle franchise choisir ?
Avec la franchise la plus élevée de CHF 2'500, vous payez la prime la plus basse, mais assumez vous-même davantage de frais. S'y ajoute une quote-part de 10 % des frais, au maximum CHF 700 par an (enfants CHF 350). Une franchise élevée en vaut-elle la peine ? Cela dépend des frais que vous prévoyez. Chez les adultes, le seuil se situe autour de CHF 2'000 de frais de médecin, d’hôpital et de médicaments par an : en dessous, la franchise de CHF 2'500 est généralement plus avantageuse, au-dessus, celle de CHF 300. La raison : pour la franchise de CHF 2'500, la caisse peut réduire la prime de CHF 1'540 par an au maximum (70 % du risque supplémentaire de CHF 2'200). Si votre caisse accorde un rabais plus faible, le seuil est plus bas. Le calculateur de franchise refait le calcul avec vos propres chiffres, et nous aussi volontiers lors du conseil.
Je m'installe en Suisse ou je suis frontalier. Qu'est-ce qui s'applique ?
Toute personne qui s'installe en Suisse doit s'assurer dans l'assurance de base dans les trois mois suivant sa prise de domicile ; l'assurance s'applique alors rétroactivement dès l'arrivée. Les frontalières et frontaliers d'Allemagne, de France, d'Italie et d'Autriche peuvent choisir, dans les trois mois suivant le début de leur activité, de s'assurer en Suisse ou dans leur pays de résidence.
Ai-je besoin d'une assurance complémentaire d'hospitalisation ?
Non, elle est facultative. L'assurance de base paie la division commune d'un hôpital répertorié, mais hors du canton de domicile au maximum au tarif du canton de domicile. Avec une assurance complémentaire d'hospitalisation, vous choisissez librement l'hôpital dans toute la Suisse et, avec la demi-privée ou la privée, aussi la chambre et le médecin.
Des primes approuvées par l'Office fédéral de la santé publique (OFSP), publiées dans le jeu de données « Primes d'assurance-maladie » sur opendata.swiss (état au 29.9.2026). Pour chaque caisse et chaque modèle, le tarif le plus avantageux est affiché, arrondi à 10 centimes. Seule l'offre de la caisse maladie fait foi.